Cuando el Banco Central de Brasil puso en marcha el sistema Pix a finales de 2020, pocos anticiparon que esta infraestructura de pagos inmediatos no solo desplazaría a las tarjetas de débito y al dinero físico, sino que se posicionaría como uno de los rieles financieros más veloces y admirados del mundo. Hoy en día, una nueva etapa transformadora aterriza con fuerza en el comercio: el Pix por Aproximación (NFC).
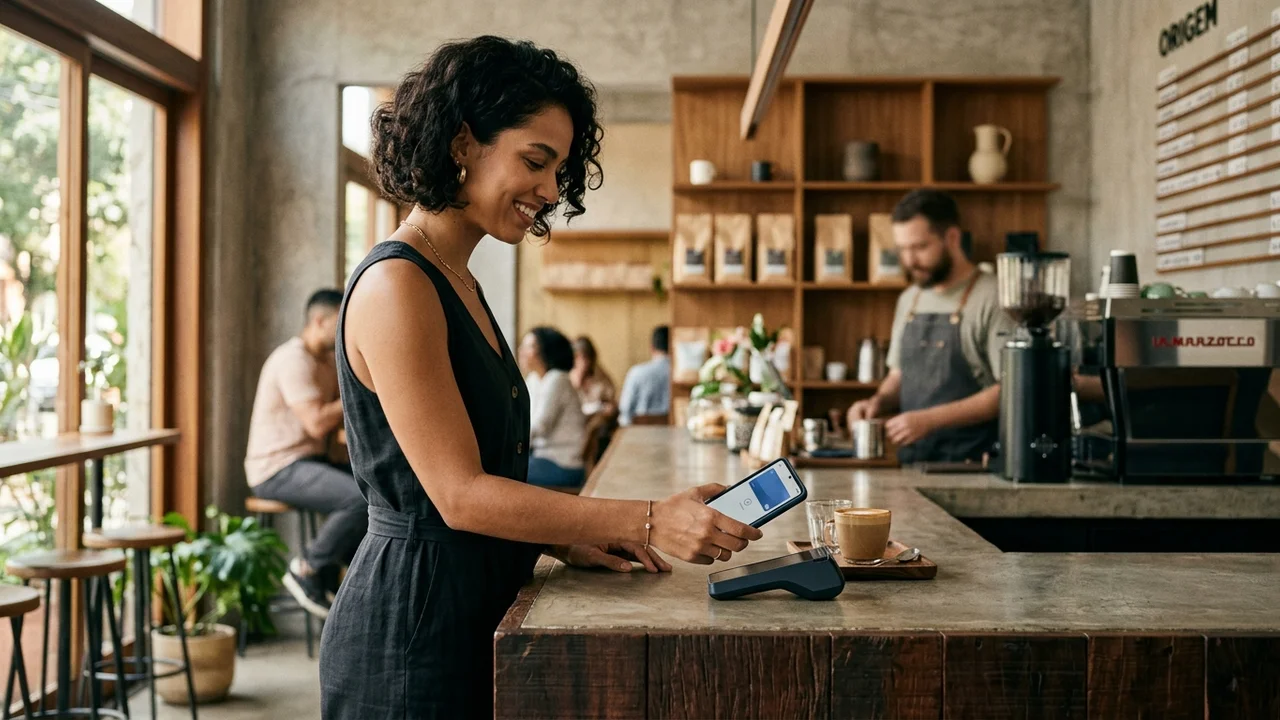
Con su integración a las principales billeteras digitales —como Apple Pay, Google Wallet y Samsung Pay—, la necesidad de abrir aplicaciones bancarias, escanear códigos QR impresos o copiar extensas claves alfanuméricas ha quedado en el pasado. Sin embargo, el alcance de esta innovación supera la pura comodidad en el mostrador: remodela de raíz la gestión del presupuesto personal, el flujo de caja diario y el rendimiento del dinero a la vista.
📌 En Pocas Líneas: Lo Que Necesitas Saber
- Fluidez Instantánea en el Punto de Venta: Acercar el smartphone o reloj inteligente a la terminal liquida la transacción en menos de dos segundos, prescindiendo de las comisiones de las redes tradicionales de tarjetas.
- Ahorro para Comercios y Descuentos al Usuario: Los comerciantes reducen hasta un 70% en costes de intermediación en comparación con las tarjetas de crédito convencionales, facilitando descuentos directos al consumidor.
- Automatización Presupuestaria con Open Finance: Cada pago alimenta superapps financieras capaces de categorizar gastos al instante y rentabilizar de forma automática el saldo remanente.
El Declive de la Tarjeta Plástica y la Era Contactless
Durante años, las tarjetas físicas de plástico y las franquicias internacionales retuvieron la exclusividad de los pagos sin contacto (contactless). Con la estandarización técnica liderada por las autoridades financieras, Pix adopta esa misma inmediatez, liquidando fondos en tiempo real desde la cuenta bancaria del comprador hacia la del comerciante.
De acuerdo con datos de la Federación Brasileña de Bancos (Febraban), más del 65% de las compras presenciales en el comercio ya se realizan mediante tecnologías sin contacto. La convergencia entre Pix y la tecnología NFC elimina la fricción física en las cajas de supermercados y restaurantes.
Esta evolución coincide plenamente con nuestro estudio sobre agentes autónomos de IA y Open Finance en la economía digital, consolidando al dispositivo móvil como la central operativa de toda decisión económica.
Cómo el Pix por Aproximación Impacta las Finanzas Cotidianas
La agilidad sin fricciones puede convertirse en un arma de doble filo para la salud financiera. Si bien agiliza el día a día, la ausencia de barreras psicológicas al comprar requiere mayor consciencia financiera:
1. Control de Gastos Hormiga Mediante Categorización Inmediata
A diferencia de los resúmenes mensuales de las tarjetas de crédito que llegan semanas después, el débito instantáneo impacta el saldo en tiempo real. Las superapps bancarias emiten alertas tempranas cuando una categoría de ocio o gastronomía está por rebasar el límite asignado.
2. Rentabilidad del Dinero hasta el Último Segundo
Dado que los fondos permanecen invertidos en cuentas de liquidez diaria remuneradas hasta el segundo exacto del pago, los usuarios maximizan el interés generado sobre su dinero circulante. Este hábito supera las viejas prácticas pasivas, tal como analizamos en nuestro reporte sobre la migración masiva desde las cajas de ahorro hacia títulos del Tesoro.
3. Poder de Negociación para Descuentos en Efectivo
Dado que el comercio percibe los fondos al instante y sin pagar aranceles abusivos a intermediarios de crédito, los compradores informados adquieren poder de negociación para solicitar rebajas al contado entre el 3% y el 8% en compras de valor medio o alto.
Protocolos de Seguridad y Protección Antifraude
Uno de los puntos clave al adoptar pagos móviles sin contacto radica en la seguridad del usuario. Las entidades financieras y las autoridades reguladoras han estructurado robustos filtros preventivos:
- Biometría Obligatoria para Importes Elevados: Operaciones que superen límites de seguridad configurables demandan confirmación biométrica en el propio teléfono (Face ID o huella dactilar).
- Tokenización Criptográfica: Ni los números de cuenta ni los datos confidenciales se transmiten a la terminal. La plataforma utiliza llaves criptográficas dinámicas de un solo uso.
- Alertas Geográficas Inteligentes: Si se detecta un intento de pago fuera del perímetro habitual del usuario, el sistema solicita una validación secundaria inmediata.
Para inversores prudentes, optimizar las transacciones cotidianas complementa una sólida estrategia patrimonial, como detallamos en nuestra guía sobre activos indexados a la inflación y rendimientos de renta fija.
Preguntas Frecuentes (FAQ)
¿Cómo funciona el Pix por aproximación en la práctica?
El usuario vincula su cuenta bancaria a la billetera digital del teléfono (Apple Pay, Google Wallet, etc.). Al momento de abonar, simplemente acerca el dispositivo a la terminal habilitada para liquidar el pago sin necesidad de abrir la aplicación ni escanear códigos.
¿Es seguro abonar con Pix por aproximación?
Sí. El sistema emplea el protocolo NFC con encriptación tokenizada semejante a las tarjetas de gama alta, sumado a la autenticación biométrica del propio smartphone para operaciones relevantes.
¿Existe algún costo adicional para el usuario particular?
No. Las transferencias y pagos mediante Pix para personas físicas se mantienen 100% gratuitos por normativa del Banco Central de Brasil.
🔗 Fuentes & Referencias Económicas:
- Banco Central do Brasil (Bacen) — Regulación oficial del Pix sin contacto y ecosistema Open Finance.
- Febraban — Federación Brasileña de Bancos — Estadísticas sobre medios de pago digitales y cibersegurança.
- InfoMoney — Reportajes sobre tarifas minoristas e impacto en el presupuesto familiar.
¿Ya utilizas el pago móvil sin contacto en tu smartphone o aún prefieres la tarjeta plástica? ¡Déjanos tu comentario a continuación!
Descargo de Responsabilidad Financiera
El contenido de este artículo tiene fines exclusivamente analíticos, informativos y educativos, y no constituye una recomendación directa de compra, venta o asesoramiento financiero personalizado. Evalúe siempre sus objetivos personales y tolerancia al riesgo con asesores certificados.