Quando o Banco Central do Brasil lançou o Pix no final de 2020, poucos poderiam antecipar que o arranjo de pagamentos instantâneos não apenas superaria cartões de débito e dinheiro em espécie, mas se tornaria a infraestrutura financeira mais ágil e influente do planeta. Agora, uma nova etapa estruturante desembarca de forma definitiva no dia a dia dos consumidores e das empresas brasileiras: o Pix por Aproximação.
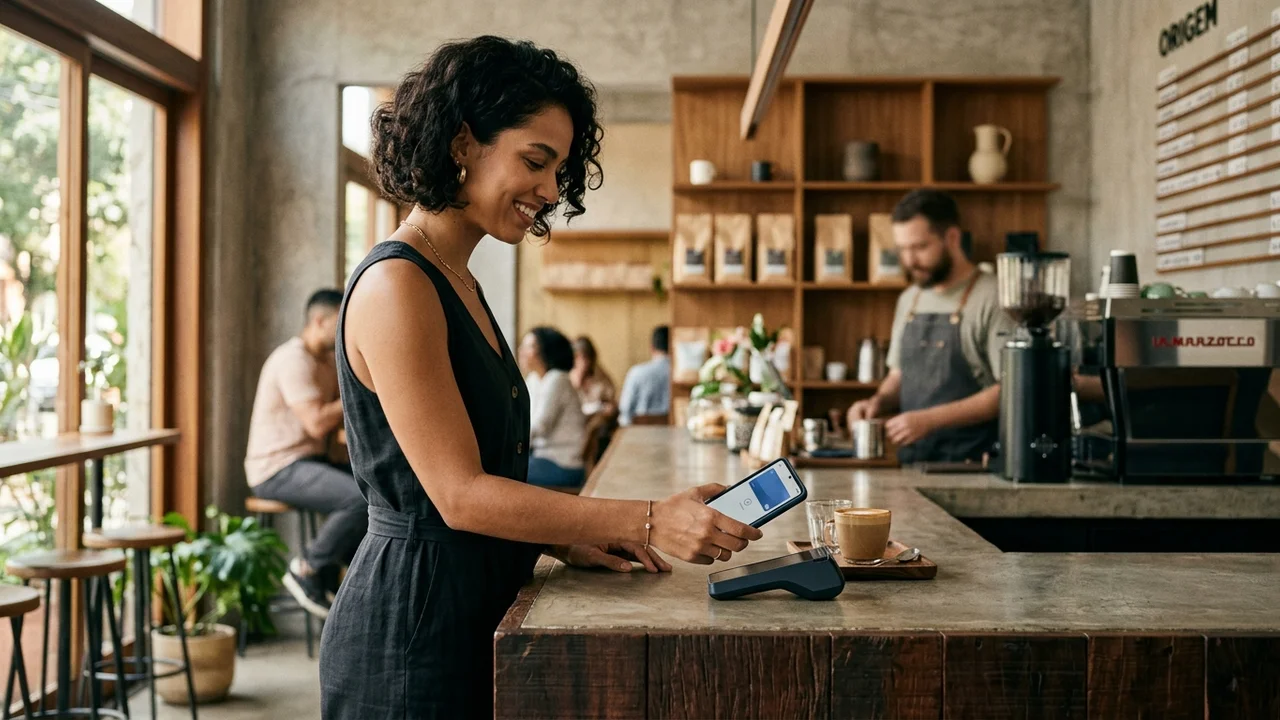
Com a integração oficial aos ecossistemas de carteiras digitais — como Apple Pay, Google Wallet e Samsung Pay — e a consolidação do padrão NFC (Near Field Communication), a necessidade de abrir aplicativos bancários, escanear QR Codes impressos na maquininha ou digitar chaves alfanuméricas ficou no passado. Mas o impacto dessa virada vai muito além da pura conveniência no caixa: ela remodela a própria dinâmica do planejamento financeiro pessoal, o controle do fluxo de caixa e a rentabilidade imediata do dinheiro em conta.
📌 Em Poucas Linhas: O Que Você Precisa Saber
- Fluidez Total no Ponto de Venda: Aproximar o celular ou relógio inteligente direto do terminal de pagamento liquida a compra em menos de dois segundos, sem passar pelas bandeiras tradicionais de cartão.
- Tarifas Menores e Descontos Imediatos: Comerciantes economizam até 70% em taxas de intermediação frente ao cartão de crédito tradicional, abrindo margem para concessão de cashback e descontos instantâneos ao consumidor final.
- Gestão Orçamentária em Tempo Real: Conectada ao Open Finance, cada transação por aproximação alimenta superapps capazes de categorizar despesas e rentabilizar automaticamente o saldo restante em ativos de liquidez diária.
O Fim do Cartão Plástico e a Batalha das Carteiras Digitais
Por mais de uma década, o cartão físico de plástico e as grandes bandeiras internacionais dominaram o monopólio da tecnologia contactless. Com a padronização técnica estabelecida pelo Banco Central, o Pix assume essa mesma facilidade de uso, porém liquidando a operação diretamente da conta-corrente do usuário para a do comerciante em tempo real.
Dados divulgados pela Federação Brasileira de Bancos (Febraban) e pelo Banco Central apontam que mais de 65% das transações físicas no varejo nacional já utilizam tecnologias sem contato. A convergência entre o Pix e o NFC elimina o principal atrito que ainda mantinha muitos consumidores apegados ao cartão de débito: a rapidez física na fila do supermercado ou do restaurante.
Essa evolução conecta-se diretamente com o que abordamos em nosso estudo sobre agentes de IA e Open Finance nos pagamentos autônomos, sinalizando que o smartphone consolidou-se como o centro nevrálgico de toda decisão econômica do cidadão.
Como o Pix por Aproximação Transforma as Finanças Cotidianas
A facilidade quase invisível de pagar encerra uma faca de dois gumes para as finanças pessoais. Se por um lado a agilidade economiza tempo, por outro a ausência de atrito psicológico na compra exige mecanismos de disciplina mais refinados:
1. A Redução dos Gastos Invisíveis com Categorização Automática
Diferente das faturas de cartão de crédito que chegam apenas 30 dias depois, o débito instantâneo via Pix por aproximação reflete no saldo em tempo real. Superapps bancários agora utilizam modelos preditivos para alertar imediatamente quando a meta orçamentária semanal para lazer ou alimentação estiver perto de estourar.
2. A Rentabilização do Saldo Parado
Como os recursos continuam depositados até o exato segundo da aproximação, ganha relevância a escolha de contas remuneradas a 100% ou mais do CDI. Esse rendimento contínuo supera largamente os velhos hábitos financeiros, como detalhamos na matéria sobre o recorde do Tesouro Direto e a migração maciça da caderneta de poupança.
3. A Conquista de Margens de Negociação
Ao realizar o pagamento por aproximação via Pix, o lojista recebe o montante imediatamente e livre das taxas cobradas pelas operadoras de cartão de crédito. Isso dá ao consumidor bem informado o poder de exigir descontos à vista que variam entre 3% e 8% em compras de ticket médio e alto.
Segurança Reforçada e Protocolos Antifraude
Um dos temas mais debatidos em torno do Pix por aproximação diz respeito à segurança contra transações indevidas em locais com aglomeração. Para mitigar riscos, as instituições financeiras e o Banco Central implementaram camadas rigorosas de proteção:
- Biometria Obrigatória para Valores Elevados: Para compras acima de limites pré-configurados (como R$ 200,00), o sistema exige confirmação biométrica (Face ID ou impressão digital) diretamente no dispositivo.
- Tokenização de Dados: O número da conta e os dados bancários nunca são transmitidos à maquininha. O protocolo utiliza chaves criptográficas dinâmicas e de uso único (tokens).
- Travas Geográficas Inteligentes: Se a aproximação for tentada em um raio geográfico incompatível com o padrão de locomoção do usuário, a operação é submetida a verificação secundária instantânea.
Para investidores atentos, essa modernização reforça a necessidade de manter a reserva de oportunidade bem alocada, conforme discutimos em nosso guia sobre Tesouro IPCA+ e taxas atrativas de renda fixa no cenário atual.
Perguntas Frequentes (FAQ)
Como funciona o Pix por Aproximação na prática?
O usuário cadastra sua conta bancária na carteira digital do smartphone (Apple Pay, Google Wallet etc.). Na hora de pagar, basta aproximar o aparelho da máquina de cartão habilitada, sem precisar abrir o app do banco ou ler QR Code.
É seguro pagar com Pix por aproximação?
Sim. O sistema utiliza a tecnologia NFC com tokenização criptográfica idêntica à dos cartões de crédito internacionais. Além disso, compras acima de valores estipulados exigem autenticação biométrica do próprio celular.
O Pix por aproximação gera custo extra para o consumidor?
Não. Para pessoas físicas, as transações via Pix permanecem totalmente gratuitas conforme determinação do Banco Central do Brasil.
🔗 Fontes & Referências Oficiais:
- Banco Central do Brasil (Bacen) — Regulamentação oficial do Pix por aproximação e diretrizes do Open Finance.
- Febraban — Federação Brasileira de Bancos — Pesquisas de tecnologia bancária e hábitos de pagamento sem contato.
- InfoMoney — Análises econômicas sobre tarifas do varejo e impacto nas finanças pessoais.
- Valor Econômico — Reportagens sobre inovação em pagamentos e concorrência no ecossistema financeiro.
Você já configurou o Pix na carteira digital do seu celular ou ainda prefere o cartão tradicional? Deixe sua opinião nos comentários!
Aviso de Isenção de Responsabilidade Financeira
O conteúdo deste artigo possui caráter exclusivamente informativo, jornalístico e reflexivo, não representando recomendação direta de investimento, compra ou venda de ativos financeiros. Decisões de investimento devem sempre considerar seus objetivos pessoais, horizonte temporal e perfil de risco com a assessoria de profissionais habilitados.